ラテンアメリカの金融セクターでは、必要性と競争の両面から構造的な変化が進んでいます。この地域では、2億人を超える成人が銀行口座を持たない、十分な金融サービスを受けられない、または正式な金融サービスを利用するための信用履歴が不足しています。人口が広い地域に分散していることも、従来型銀行モデルのコストを押し上げ、拡大を難しくしてきました。
一方、若年層を中心としたモバイルファーストの人々がデジタル金融サービスの利用を加速させています。ブラジル、メキシコ、コロンビアなどでは、スーパーアプリや新興銀行が顧客の期待を変え、既存金融機関にも顧客の獲得、サービス提供、関係維持の見直しを迫っています。
こうした環境のなかで、信用へのアクセス拡大は競争上の重要な要素になっています。金融機関は商品だけで競うのではなく、これまで十分にサービスを受けられなかった層にどれだけリーチし、適切に審査できるかを問われています。
この変化については、ホワイトペーパー「From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue」で詳しく解説しています。金融機関がアクセスを広げながら、測定可能な事業成果を生み出す方法を紹介します。
ホワイトペーパーをダウンロードして詳しい情報をご覧ください。
従来の信用審査の限界
長年、信用審査は構造化された金融データに依存してきました。信用情報機関の履歴、証明可能な収入、担保が、借り手のリスクを評価する基盤となっていました。
しかしラテンアメリカでは、こうした情報で把握できるのは人口の一部にすぎません。多くの人々は経済活動に積極的に参加していても、信用履歴がほとんど、またはまったくありません。収入を得て、支出し、継続的に返済していても、その活動が従来のモデルで認識される仕組みの外にある場合があります。
そのため、信用から排除されていることが、必ずしも借り手のリスクを示すわけではありません。多くの場合、情報の可視性が不十分であることが原因です。金融機関を制約しているのは機会の不足ではなく、リスクの測定方法に限界があることです。
代替データによる可視性の拡大
金融エコシステムのデジタル化に伴い、借り手の行動をより包括的に把握できる新しいデータが生まれています。
公共料金の支払履歴、携帯電話の利用状況、賃貸記録などの行動データは、従来の信用情報を超えて、金融面での信頼性を示す手がかりになります。従来のスコアリングモデルでは十分に評価できない、信用履歴が薄い、または存在しない人々にとって特に有用です。
金融機関がこうした情報を審査モデルに取り入れることで、これまで把握できなかった借り手を評価できるようになります。評価対象となる顧客層が広がり、画一的な適格基準から、より包摂的で精度の高い意思決定へと移行できます。
これはリスク基準を引き下げることではありません。基準をより精緻にすることです。
AIによる包摂の拡大とスケール
代替データの統合は複雑性を伴い、手作業だけでは管理できません。AIは多様な大量データを処理し、そのなかから意味のあるパターンを見つけることを可能にします。
リスク評価はより柔軟になり、固定された過去の記録だけでなく、変化する行動に基づいて借り手を評価できます。金融活動が活発でありながら、正式な記録に残らないこともある市場では、特に重要です。
こうした能力を意思決定プロセスに組み込むことで、金融機関は業務負荷を比例して増やすことなく、信用へのアクセスを拡大できます。データの制約によって限られていた領域が、成長の機会へと変わります。
事例:代替データを活用した信用アクセスの拡大
メキシコでは、Kueskiが代替データを活用した融資モデルを構築し、信用履歴が限られている、または存在しない人々にサービスを提供しています。行動データや取引データを分析することで、従来の仕組みでは対象外となりやすい初めての借り手の信用力を評価しています。
ブラジルのCreditasも、代替データや資産担保型モデルを活用した融資ソリューションを開発し、十分なサービスを受けられていない層にアプローチしています。審査に用いる情報を広げることで、リスク管理を維持しながら、より効果的な融資を目指しています。
これらの例は、ラテンアメリカ全体で進む変化を示しています。金融機関は従来のデータソースを超えて新たな借り手層を見つけ、サービスを提供し始めています。アクセスの拡大は、スケール可能な事業機会へと変わりつつあります。
能力から実行へ
データや分析ツールが利用できても、信用アクセスの拡大にはモデルの開発だけでは不十分です。課題は、これらの能力を実際の業務ワークフローに組み込むことにあります。
意思決定システムは現場チームが利用するプロセスに組み込まれる必要があります。統合されなければ、得られた知見は十分に活用されず、融資業務も従来の方法に依存し続けます。
ホワイトペーパーで述べているように、データに基づく意思決定が日常業務の一部になったとき、測定可能な成果につながります。この移行を実現した金融機関は、分析能力を実際の事業インパクトへ変えることができます。
信用拡大への道筋を可視化
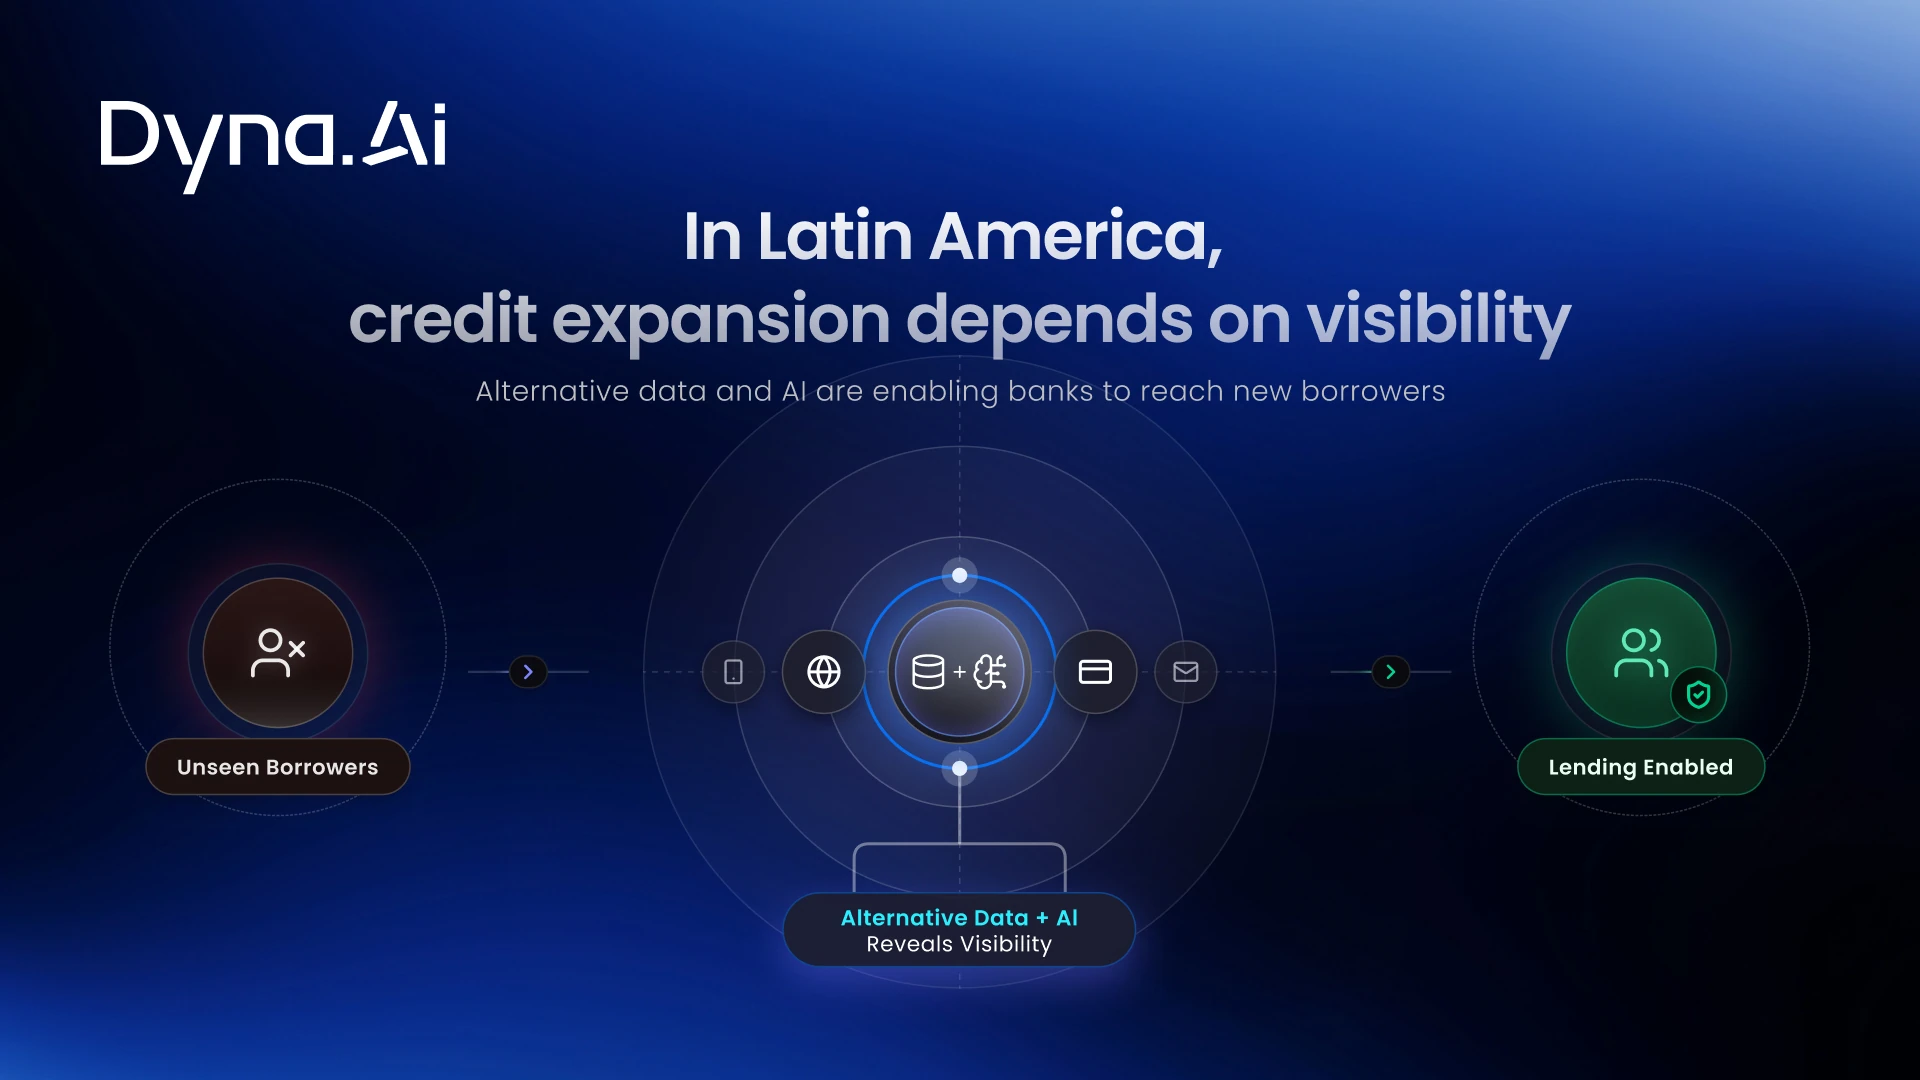
このモデルは、代替データによって借り手の可視性が高まり、AIによって大規模な意思決定が可能になることを示しています。両者を組み合わせることで、金融機関は従来の制約を超え、ラテンアメリカの銀行口座を持たない人々、十分な金融サービスを受けられない人々、信用履歴の薄い人々へ融資を広げられます。
金融包摂から収益成長へ
アクセスが拡大すると、融資は制約された活動から成長の原動力へと変わります。金融機関は新たな顧客層にリーチし、融資量を増やし、ポートフォリオを多様化できます。
この変化の意味はさらに広がります。アクセスの拡大は、もはや社会的な目標だけとして捉えられるものではありません。長期的な業績を支える商業戦略にもなります。
人口の多くが正式な金融システムの外にいるこの地域では、こうした層を適切に審査する能力が、大きな成長機会の一つとなっています。
調査資料の全文を見る
金融機関がアクセスを拡大し、意思決定を改善し、データを測定可能な事業成果につなげる方法は、ホワイトペーパー「From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue」で詳しく紹介しています。
ホワイトペーパーをダウンロードして詳しい情報をご覧ください。