El sector financiero de América Latina atraviesa una transformación estructural impulsada tanto por la necesidad como por la competencia. En toda la región, más de 200 millones de adultos no tienen acceso a servicios bancarios, reciben servicios financieros insuficientes o carecen de un historial crediticio adecuado para acceder a servicios financieros formales. Además, atender a poblaciones dispersas geográficamente ha hecho que los modelos bancarios tradicionales sean costosos y difíciles de ampliar.
Al mismo tiempo, una población más joven y centrada en el móvil está acelerando la adopción de servicios financieros digitales. Las superapps y los bancos digitales emergentes de mercados como Brasil, México y Colombia están redefiniendo las expectativas de los clientes y presionando a las entidades tradicionales para que replanteen cómo los captan, atienden y fidelizan.
En este contexto, ampliar el acceso al crédito se está convirtiendo en un factor decisivo para la competitividad. Las entidades financieras ya no compiten únicamente con sus productos, sino también con su capacidad para llegar a segmentos antes desatendidos y evaluar su solvencia.
Este cambio se analiza en el informe técnico From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue, que examina cómo las entidades amplían el acceso y generan resultados empresariales medibles.
Descarga este informe técnico para obtener información exclusiva
Los límites de los sistemas tradicionales de crédito
Durante décadas, la evaluación crediticia ha dependido de datos financieros estructurados. Los historiales de las agencias de crédito, los ingresos documentados y las garantías han sido la base para evaluar el riesgo de los solicitantes.
Sin embargo, en América Latina, estos datos solo reflejan a una parte de la población. Grandes segmentos de personas participan activamente en la economía, pero tienen historiales crediticios limitados o inexistentes. Muchas reciben ingresos, gastan y pagan de forma constante, pero lo hacen fuera de los sistemas que reconocen los modelos tradicionales.
Por eso, la exclusión del crédito no siempre refleja el riesgo de una persona; a menudo es consecuencia de una visibilidad incompleta. Las entidades financieras no están limitadas por la falta de oportunidades, sino por las limitaciones de los métodos con los que miden el riesgo.
Ampliar la visibilidad con datos alternativos
A medida que los ecosistemas financieros se digitalizan, surgen nuevos tipos de datos que ofrecen una visión más completa del comportamiento de los solicitantes.
Los historiales de pago de servicios públicos, los patrones de uso del móvil, los registros de alquiler y otras señales de comportamiento aportan información sobre la fiabilidad financiera que va más allá de los expedientes crediticios tradicionales. Estas señales son especialmente valiosas para las personas con servicios financieros insuficientes y para quienes tienen historiales crediticios escasos o inexistentes, a quienes los modelos convencionales apenas cubren.
Al incorporar estas señales a los modelos de evaluación, las entidades pueden empezar a evaluar a personas que antes eran invisibles. Se amplía el conjunto de clientes evaluables y los prestamistas pueden dejar atrás criterios de elegibilidad rígidos para tomar decisiones más inclusivas y precisas.
Esto no reduce los estándares de riesgo. Los hace más precisos.
Inteligencia artificial para ampliar la inclusión a escala
La integración de datos alternativos introduce una complejidad que no puede gestionarse únicamente con procesos manuales. La inteligencia artificial permite procesar grandes volúmenes de datos diversos e identificar patrones relevantes.
La evaluación del riesgo se vuelve más adaptable y permite valorar a las personas en función de su comportamiento cambiante, en lugar de basarse únicamente en registros históricos fijos. Esto es especialmente relevante en mercados donde la actividad financiera es dinámica y no siempre queda documentada formalmente.
Al integrar estas capacidades en los procesos de decisión, las entidades financieras pueden ampliar el acceso al crédito sin aumentar proporcionalmente la carga operativa. Lo que antes estaba limitado por la falta de datos se convierte en una oportunidad de crecimiento.
Caso práctico: ampliar el acceso mediante modelos de crédito alternativos
En México, Kueski ha desarrollado un modelo de préstamos basado en datos alternativos para atender a personas con historiales crediticios limitados o inexistentes. Al analizar señales de comportamiento y transacciones, la plataforma puede evaluar la solvencia de quienes solicitan crédito por primera vez y que normalmente quedarían excluidos de los sistemas tradicionales.
En Brasil, Creditas también ha desarrollado soluciones de préstamo que aprovechan datos alternativos y modelos respaldados por activos para llegar a segmentos desatendidos. Al ampliar los datos utilizados en la evaluación, la empresa ha podido extender el crédito de manera más eficaz y mantener el control del riesgo.
Estos ejemplos reflejan un cambio más amplio en América Latina. Las entidades financieras recurren cada vez más a fuentes de datos que van más allá de las tradicionales para identificar y atender nuevos segmentos de solicitantes, convirtiendo el acceso en una oportunidad de negocio escalable.
De la capacidad a la ejecución
Aunque existen datos y herramientas analíticas, ampliar el acceso al crédito requiere más que desarrollar modelos. El reto consiste en integrar estas capacidades en los flujos de trabajo operativos.
Los sistemas de decisión deben incorporarse a los procesos que utilizan los equipos de primera línea. Sin esa integración, los conocimientos obtenidos se aprovechan poco y las prácticas de préstamo siguen dependiendo de los métodos tradicionales.
Como señala el informe técnico, los resultados medibles se alcanzan cuando las decisiones basadas en datos forman parte de las operaciones cotidianas. Las entidades que logran cerrar esta brecha pueden convertir su capacidad analítica en un impacto empresarial real.
Visualizar la vía para ampliar el acceso al crédito
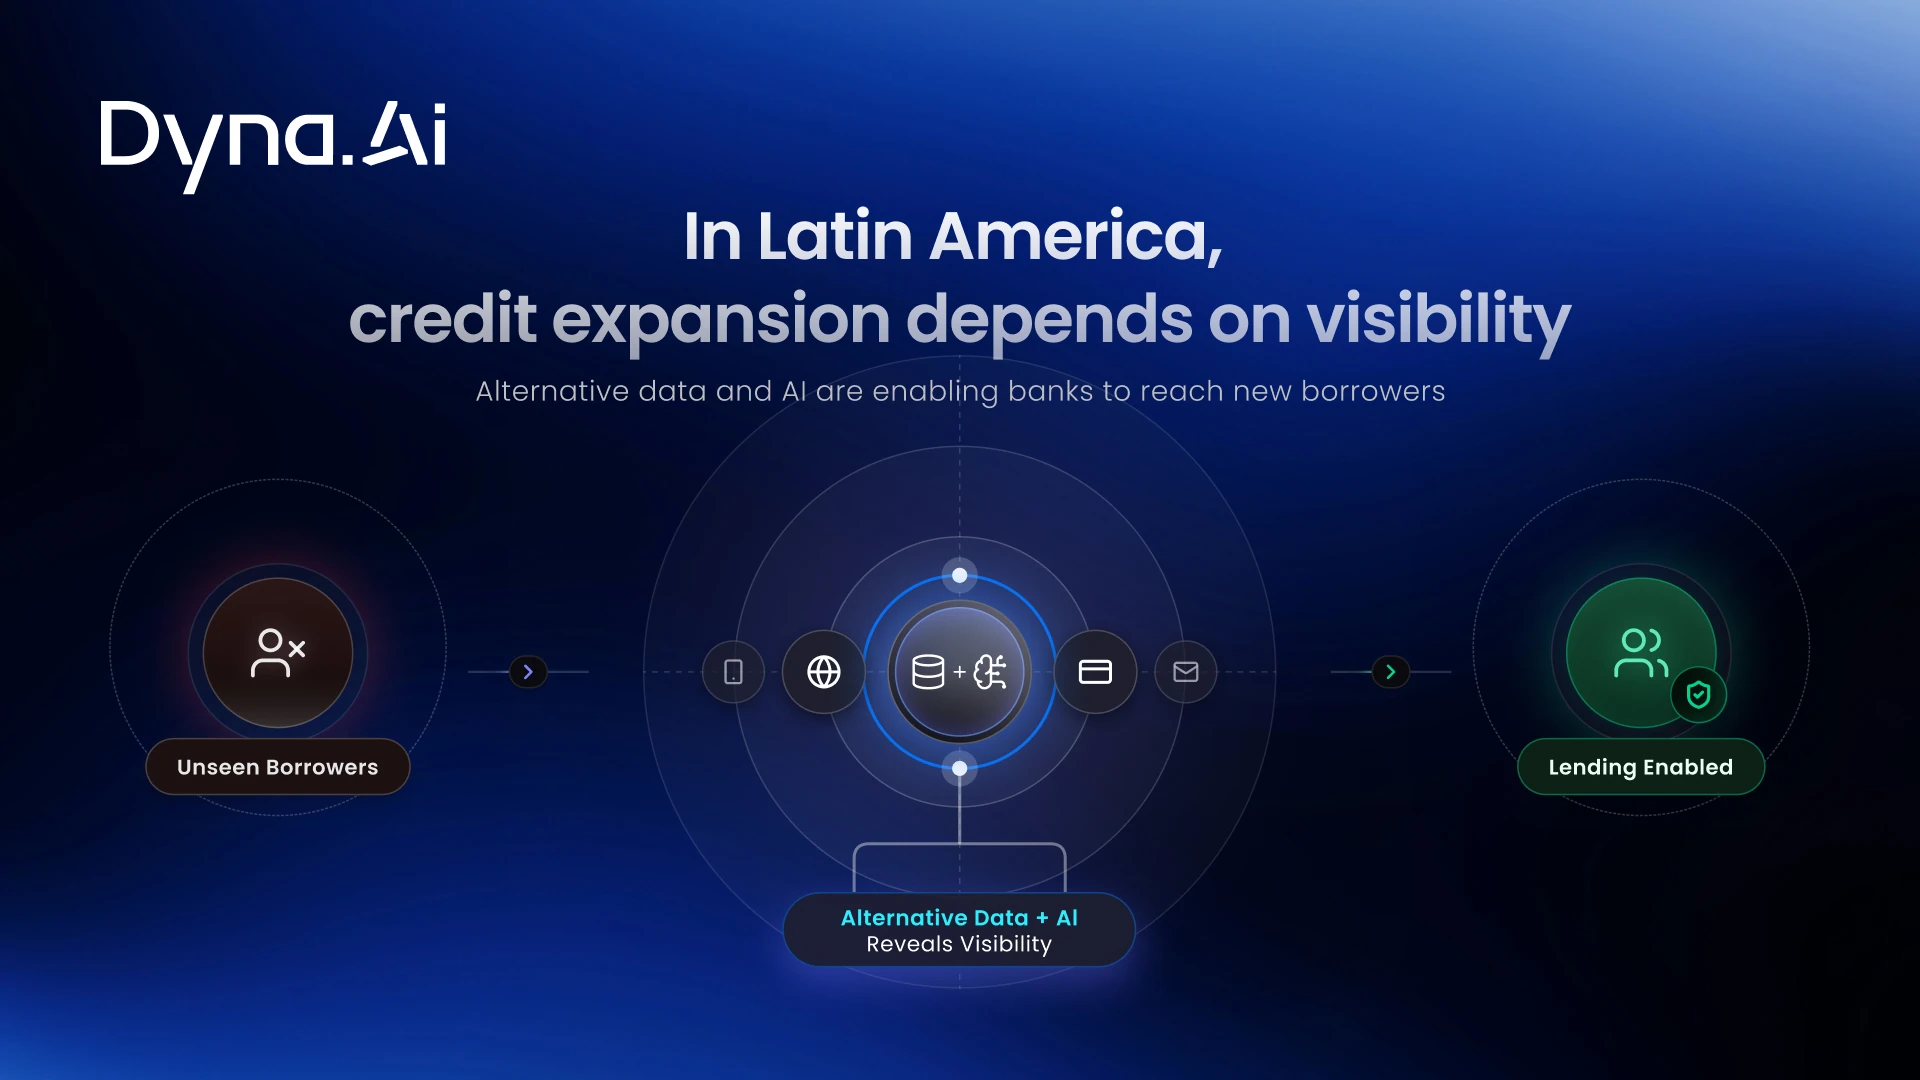
Este modelo muestra cómo los datos alternativos amplían la visibilidad sobre los solicitantes, mientras que la inteligencia artificial permite tomar decisiones a escala. En conjunto, estas capacidades ayudan a las entidades financieras a superar las limitaciones tradicionales y a extender el crédito a personas sin acceso bancario, con servicios financieros insuficientes o con historiales crediticios escasos en América Latina.
De la inclusión financiera al crecimiento de los ingresos
A medida que se amplía el acceso, los préstamos dejan de ser una actividad limitada y se convierten en un motor de crecimiento. Las entidades financieras pueden llegar a nuevos segmentos de clientes, aumentar el volumen de préstamos y diversificar sus carteras.
Este cambio tiene implicaciones más amplias. Ampliar el acceso ya no se considera únicamente un objetivo social; también se convierte en una estrategia comercial que respalda el rendimiento a largo plazo.
En una región donde gran parte de la población permanece fuera de los sistemas financieros formales, la capacidad de evaluar eficazmente a estos segmentos representa una de las oportunidades de crecimiento más importantes.
Consulta la investigación completa
El informe técnico From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue analiza cómo las entidades financieras amplían el acceso, mejoran la toma de decisiones y convierten los datos en resultados empresariales medibles.
Descarga este informe técnico para obtener información exclusiva