世界的な分析により、金融サービス業界におけるAI競争の焦点が、技術力から収益化へと移ったことが明らかになっています。
世界の金融サービス業界では、人工知能をめぐる議論が大きく変化しました。銀行がAIを導入すべきかではなく、どれほど早く活用範囲を広げ、測定可能な収益効果につなげられるかが問われています。
市場は二極化しています。概念実証を個別に繰り返す組織がある一方、AIを事業の中核に組み込み、積み重ね可能で持続性があり、収益化できる成長の循環を生み出す組織もあります。
AIで先行する金融機関と遅れを取る金融機関を分けるものは何でしょうか? 新しいホワイトペーパー「From Pilots to Production: How Banks Turn AI into Revenue」によると、成功するのは最も高度なアルゴリズムを持つ組織とは限りません。技術、戦略、現場での実行を結びつけ、収益化を再現可能にする運用の仕組みを確立した組織です。
[白書をダウンロードして、限定情報をご覧ください]
AIの役割は効率化から収益創出へ
この10年、銀行におけるAIは主に自動化、リスク管理、コスト管理を意味していました。こうした効果は今も重要ですが、もはや中心的なテーマではありません。
現在、先進的な金融機関がAIに求めているのは、直接的で、拡張可能かつ予測可能な売上成長です。
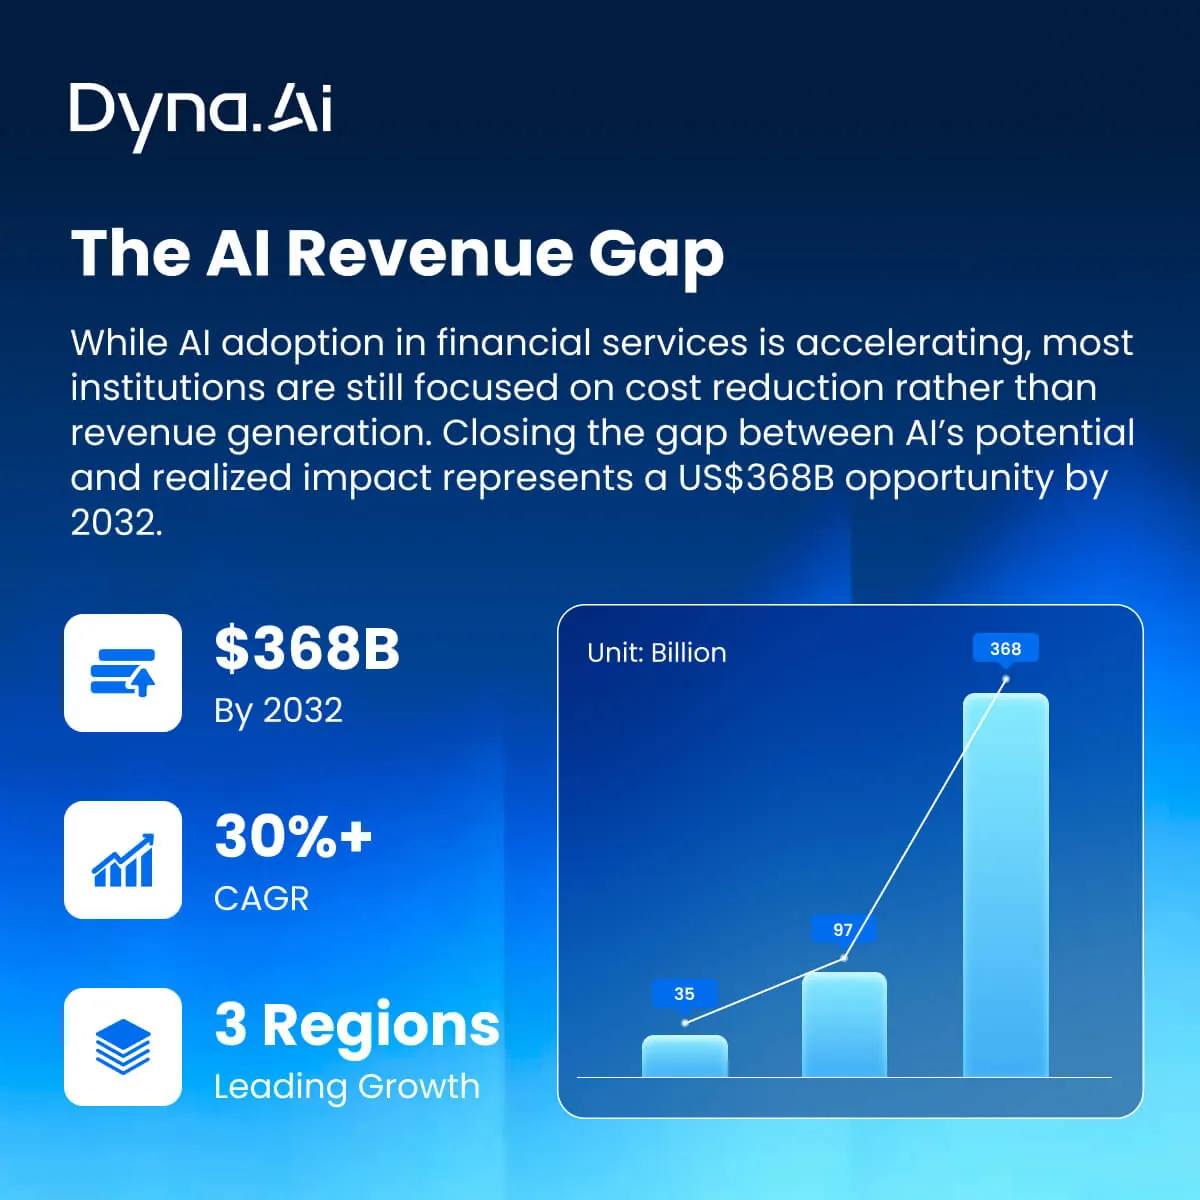
銀行、金融サービス、保険(BFSI)分野への世界のAI投資は、2023年の350億米ドルから2032年には3,680億米ドルに拡大すると予測されています。この急増を支えるのは自動化だけではありません。新たなビジネスモデル、顧客との関係強化、そして新しい市場への収益拡大です。
商業的な価値を生む4つのAI活用領域が注目されています。
高度にパーソナライズされたクロスセルを大規模に展開
1. 銀行は一般的な顧客分類を超え、顧客が必要とするタイミングを捉えたAIレコメンドへ移行しています。
2. リアルタイムモデルが顧客の状況、取引、購買意向、行動の兆候を分析し、本人が必要性に気づく前に次善の商品を提示することもあります。
収益への効果:
• クロスセルとアップセルの成約率が最大25%向上
• デジタルでの顧客エンゲージメントと商品利用が増加
• 顧客維持率が向上
代替データを活用したインクルーシブ融資
東南アジア、ラテンアメリカ、アフリカでは、正式な信用履歴を持たない顧客が数百万人に上ります。通信利用状況、公共料金の支払い、モバイルウォレット、心理特性などの代替データを用いるAIモデルが、その状況を変えつつあります。
収益への効果:
• 新たな大規模な借り手層にアクセス
• 行動特性をより正確に評価し、リスクを低減
• 非正規収入や現金収入に合わせた新しい融資商品を提供
• 社会的な意義だけでなく、高い成長性と収益性を備えた事業機会
AIで強化するウェルスマネジメントと富裕層向けリレーションシップ管理
ウェルスマネジメントや富裕層向け銀行業務では、AIの「コパイロット」が急速に不可欠な存在になっています。
• 金融情報のブリーフィングを自動作成
• ポートフォリオをリアルタイムで分析
• パーソナライズされた投資アイデアを提示
• CRM情報を統合して活用
情報過多と手作業の準備を減らすことで、AIはリレーションシップマネージャーが最も価値を発揮する業務、すなわち顧客への助言と取引シェアの拡大に集中できるようにします。
収益を直接守るコンプライアンス・不正対策AI
不正対策やコンプライアンスは、従来、防御的な機能と見なされてきました。しかし、最新のAIは次の方法で収益向上にも貢献します。
• 誤検知による決済拒否を減らす
• 正当な決済を迅速化する
• 手作業による審査を減らす
• 顧客の信頼と取引処理量を高める
不正の多い市場、特にラテンアメリカでは、AIによる精度向上が決済量の増加に直結します。
AIで先行する組織に共通すること:収益化はモデル開発ではなく運用モデル
金融サービスが急速に変化するなか、AIの収益化はより賢いモデルを作るだけではなく、より優れた仕組みを作ることだと明らかになりつつあります。AIを収益に結びつけている金融機関は、AIを単発のプロジェクトや技術実験として扱いません。技術、人材、プロセスをつなぐ、業務に組み込まれた継続的な取り組みとして運用しています。
高度なアルゴリズムの開発やパイロットの開始に優れた組織は多くあります。真の差を生むのは、そうした能力をどのように拡大し、統制し、日々の業務フローに組み込むかです。
白書をダウンロードして、AIで先行する企業の取り組みをご覧ください。
地域別の道筋:世界各地で広がるAIによる収益成長
東南アジア:モバイル中心の拡大を試す場
デジタルネイティブの人口と先進的な規制サンドボックスを背景に、東南アジアではAI活用が急速に広がっています。銀行は次の用途にAIを導入しています。
• 金融包摂につながる少額融資を拡大
• QRコード決済(QRIS、PromptPay)を収益化
• 加盟店の登録と取引拡大を加速
• この地域のデジタル基盤は、次世代の金融イノベーションを試す世界的な実証の場になっています。
ラテンアメリカ:競争と金融包摂が成長を後押し
銀行口座を持たない人々が多く、フィンテック市場が急成長するこの地域では、課題と機会の両方が広がっています。銀行は次の用途にAIを活用しています。
• 代替データによる信用スコアリング
• リアルタイムの不正防止
• デジタル口座開設の迅速化
• 競争が激しい市場で、新たな収益を獲得すると同時に市場シェアを守る取り組みです。
中東:高い志と事業の再構築
湾岸地域の金融機関は、国家AI戦略と資本を活用し、次の分野を切り開いています。
• ウェルスマネジメントのコパイロット
• 高度なコンプライアンス基盤
• 自律型の業務ワークフロー
金融サービスにおける価値創造の新時代
金融分野におけるAIの役割は、業務効率化を大きく超えて広がっています。今や、商品イノベーション、顧客の信頼、収益源の多様化、新市場の創出を支える中核にあります。
競争力の差は広がっています。今AIを業務に定着させる銀行が、次の10年間の業界の経済構造を形づくります。
すべての金融機関にとって、問うべきことは「AIに投資すべきか」ではありません。「AIから得た知見を、どれほど早く次の四半期の収益に変えられるか」です。