Un análisis global revela que la competencia por la IA en los servicios financieros ha pasado de la capacidad tecnológica a la monetización de los ingresos.
En todo el sector financiero mundial, la conversación sobre inteligencia artificial ha evolucionado de forma decisiva. La pregunta ya no es si los bancos deben adoptar IA, sino con qué rapidez pueden ampliarla y traducirla en un impacto medible en los ingresos.
El mercado se está dividiendo en dos: algunas instituciones siguen atrapadas en una sucesión de pruebas de concepto aisladas, mientras otras integran la IA en el núcleo de su negocio y crean ciclos de crecimiento acumulativos, defendibles y altamente monetizables.
¿Qué distingue a los líderes de IA de quienes se quedan atrás? Según el nuevo informe From Pilots to Production: How Banks Turn AI into Revenue, los ganadores no son necesariamente quienes tienen los algoritmos más avanzados. Son las instituciones que dominan un método de monetización: un modelo operativo repetible que conecta tecnología, estrategia y ejecución en primera línea.
[Descarga el informe para obtener información exclusiva]
La IA ha pasado de la eficiencia a la generación de ingresos
Durante la última década, la IA en banca se asociaba sobre todo con la automatización, el control de riesgos y la gestión de costos. Esos beneficios siguen vigentes, pero ya no son el tema central.
Hoy, las principales instituciones financieras persiguen otro objetivo con la IA: un crecimiento directo, escalable y predecible de los ingresos.
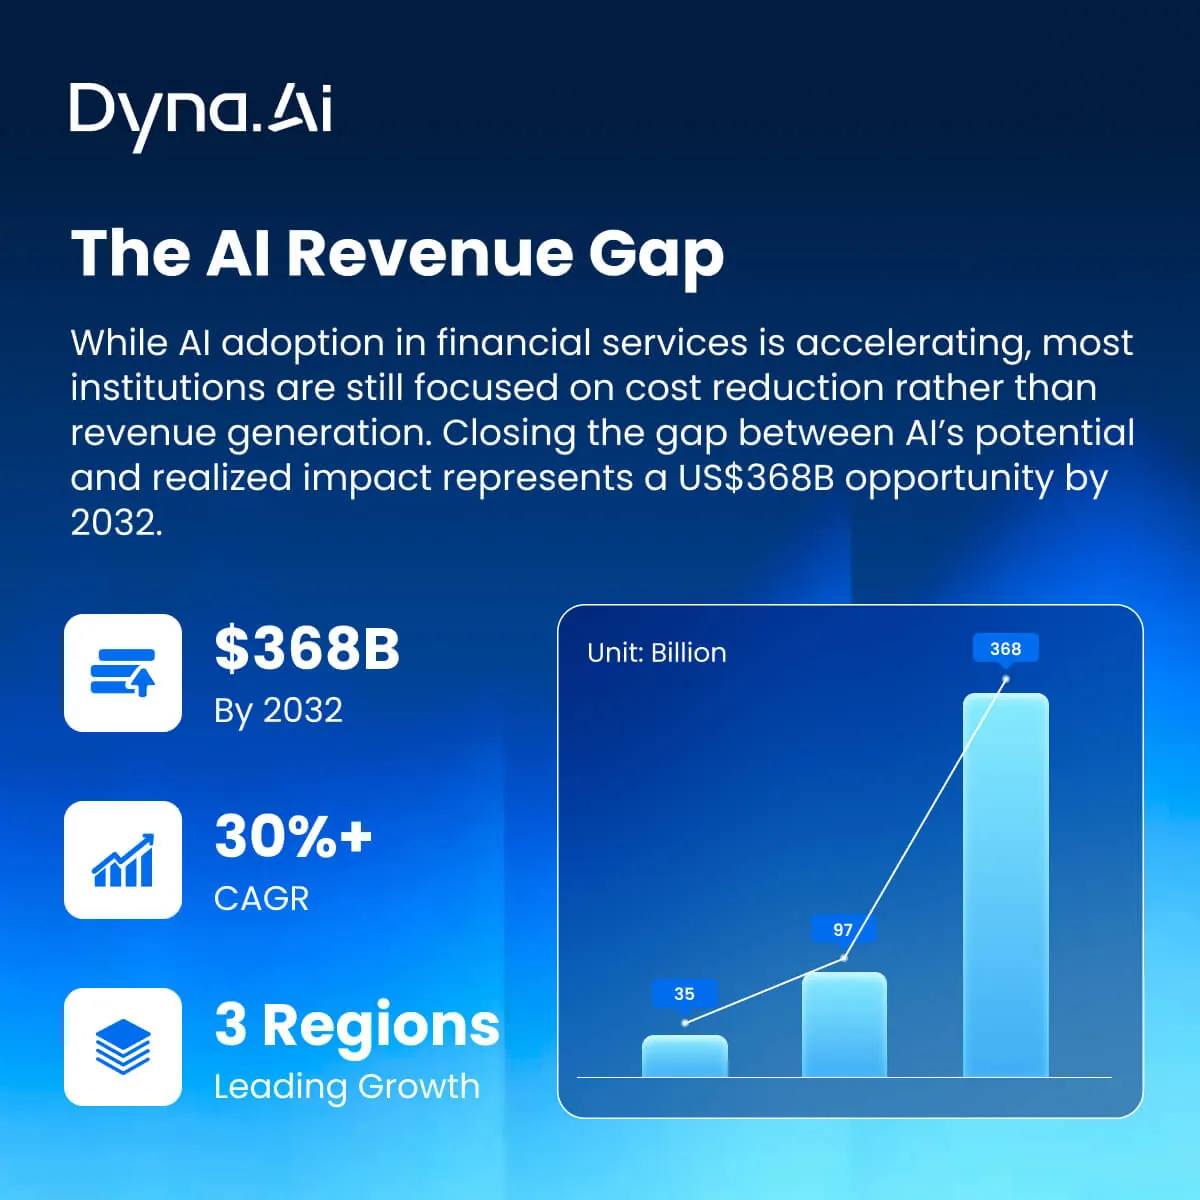
Se prevé que la inversión mundial en IA en banca, servicios financieros y seguros (BFSI) aumente de USD 35.000 millones en 2023 a USD 368.000 millones en 2032. Este crecimiento no se debe solo a la automatización, sino también a nuevos modelos de negocio, una mayor vinculación con los clientes y la expansión de los ingresos hacia segmentos completamente nuevos.
Cuatro motores comerciales de IA están destacando.
Venta cruzada hiperpersonalizada a gran escala
1. Los bancos están dejando atrás la segmentación genérica y adoptan recomendaciones basadas en IA para el momento en que surge una necesidad.
2. Los modelos en tiempo real analizan el contexto del cliente, sus transacciones, intención de gasto y señales de comportamiento para ofrecer el siguiente producto más adecuado, a veces antes de que el propio cliente advierta que lo necesita.
Impacto en los ingresos:
• Hasta un 25% más de conversión en ventas cruzadas y ventas adicionales
• Mayor interacción digital y contratación de productos
• Más retención de clientes
Crédito inclusivo impulsado por datos alternativos
Millones de personas en el Sudeste Asiático, América Latina y África carecen de un historial crediticio formal. Los modelos de IA que usan datos alternativos —señales de telecomunicaciones, pagos de servicios públicos, billeteras móviles y datos psicométricos— están cambiando esa situación.
Impacto en los ingresos:
• Acceso a nuevos segmentos amplios de prestatarios
• Menor riesgo gracias a una evaluación conductual más precisa
• Nuevos productos de crédito adaptados a ingresos informales o en efectivo
• No es solo una misión social: también es una oportunidad de negocio rentable y de alto crecimiento
Gestión patrimonial y de relaciones con clientes prémium, reforzadas por IA
En la gestión patrimonial y la banca para clientes de alto patrimonio, los copilotos de IA se están volviendo indispensables:
• Informes financieros automatizados
• Análisis de carteras en tiempo real
• Ideas de inversión personalizadas
• Inteligencia CRM integrada
Al reducir la sobrecarga de información y el trabajo manual de preparación, la IA permite que los gestores de relaciones se concentren en su labor de mayor valor: asesorar a los clientes y aumentar su participación en la cartera de cada cliente.
IA para cumplimiento y prevención del fraude que protege directamente los ingresos
Tradicionalmente, el fraude y el cumplimiento se han considerado capacidades defensivas. La IA moderna los convierte también en motores de ingresos al:
• Reducir los rechazos erróneos
• Acelerar los pagos legítimos
• Minimizar las revisiones manuales
• Aumentar la confianza de los clientes y el volumen de transacciones
En los mercados con altos niveles de fraude, especialmente en América Latina, las mejoras de precisión impulsadas por IA se traducen directamente en un mayor volumen de pagos.
Qué tienen en común los líderes de IA: la monetización es un modelo operativo, no un ejercicio de creación de modelos
En el cambiante sector financiero, cada vez está más claro que monetizar la IA no consiste solo en crear modelos más inteligentes, sino en diseñar sistemas más eficaces. Las instituciones que convierten la IA en ingresos no la tratan como un proyecto puntual ni como un experimento técnico. La integran en su modelo operativo como una práctica continua que conecta tecnología, personas y procesos.
Muchas organizaciones destacan en el desarrollo de algoritmos avanzados o el lanzamiento de programas piloto. La verdadera diferencia está en cómo escalan, gobiernan e integran esas capacidades en los flujos de trabajo diarios.
Descarga el informe y descubre qué hacen los líderes de IA.
Vías regionales: cómo crece la generación de ingresos con IA en todo el mundo
Sudeste Asiático: un entorno de escalado centrado en el móvil
Con una población nativa digital y entornos regulatorios de prueba progresistas, el Sudeste Asiático está ampliando rápidamente el uso de IA. Los bancos la utilizan para:
• Ampliar los microcréditos inclusivos
• Monetizar los pagos con códigos QR (QRIS, PromptPay)
• Agilizar la incorporación de comercios y el crecimiento de las transacciones
• La infraestructura digital de la región la convierte en un entorno de prueba mundial para la innovación financiera de nueva generación
América Latina: la competencia y la inclusión como catalizadores del crecimiento
Una gran población sin acceso bancario y un ecosistema fintech en auge han creado tanto urgencia como oportunidades. Los bancos recurren a la IA para:
• Evaluar el crédito mediante datos alternativos
• Prevenir el fraude en tiempo real
• Acelerar la incorporación digital de clientes
• En un entorno de competencia intensa, esto permite tanto defender la cuota de mercado como captar nuevos ingresos
Oriente Medio: la ambición se une a la reinvención
Las instituciones del Golfo aprovechan las estrategias nacionales de IA y el capital disponible para impulsar:
• Copilotos para la gestión patrimonial
• Plataformas inteligentes de cumplimiento
• Flujos de trabajo operativos autónomos
Una nueva era de creación de valor en los servicios financieros
El papel de la IA en el sector financiero va mucho más allá de la eficiencia operativa. Ahora ocupa un lugar central en la innovación de productos, la confianza de los clientes, la diversificación de ingresos y la creación de nuevos mercados.
La brecha competitiva se amplía: los bancos que integren la IA en sus operaciones hoy definirán la economía del sector durante la próxima década.
Para cada institución, la pregunta ya no es «¿Deberíamos invertir en IA?», sino «¿Con qué rapidez podemos convertir los conocimientos de IA en ingresos para el próximo trimestre?».