AIは、世界の銀行業界におけるデジタル変革の中核となっています。信用スコアリングや不正検知から顧客対応、投資アドバイスまで、金融機関は意思決定を改善するため、機械学習モデルやデータ基盤に多額の投資を行っています。
こうした投資にもかかわらず、多くのAI施策は測定可能な事業成果につながっていません。
課題は技術そのものにあるとは限りません。現在のAIシステムは膨大なデータを分析し、パターンを見つけ、高精度な予測を行えます。難しいのは、その知見を実際の財務インパクトにつながる業務上の意思決定へ結び付けることです。
本番環境に導入されても、支援対象のチームに十分使われないモデルは少なくありません。技術的には成功していても、商業的な成果を生まないという、見過ごされがちな問題が生じます。
銀行がAI投資を測定可能な収益成果へ変えるには、モデルの導入と現場での定着の間にあるギャップを理解することが重要です。
金融機関が実験段階を越え、組織全体でAIを業務に定着させる方法は、ホワイトペーパー「From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue」で詳しく解説しています。
ホワイトペーパーをダウンロードして詳しい情報をご覧ください。
導入と定着のギャップ
多くのAI施策は似た経過をたどります。データサイエンスチームが融資、不正防止、顧客対応などの意思決定を改善するモデルを開発し、テストで良好な結果を得た後、本番環境へ導入します。
この段階で、プロジェクトは成功したと見なされがちです。しかし、技術的に導入されたからといって、事業成果を左右する形で使われているとは限りません。
信用アナリスト、リレーションシップマネージャー、カスタマーサービス担当者など、現場チームが日々の業務に知見を取り入れる必要があります。統合されなければ、AIは意思決定エンジンではなく分析ツールにとどまります。
モデルの導入と業務での利用の断絶は、AI施策から測定可能な価値を得るうえで大きな障壁です。
なぜモデル精度より活用が重要なのか
AI開発では、予測精度、モデルの適合率、処理効率などの技術指標が重視されがちです。重要な指標ですが、AIが事業価値を生むかどうかを決めるものではありません。
収益への影響は、AIの知見が顧客対応、融資承認、投資戦略を左右する意思決定に反映されるかで決まります。たとえば、信用スコアモデルがリスク予測を改善し、レコメンドエンジンが有望なクロスセル機会を見つけ、不正検知システムが疑わしい取引をより速く特定しても、現場が使わなければ可能性は実現しません。
AI施策の成功には技術革新だけでなく、組織での定着が欠かせません。システムへの信頼と理解を高め、日々の業務に組み込む必要があります。AIが組織の業務基盤の一部になると、分析を越えて収益活動にも影響を与えます。
事例:BBVAメキシコの「Next Best Action」プラットフォーム
この原則を示す事例が、BBVAメキシコの「Next Best Action」プラットフォームです。AIモデルで顧客データを分析し、個別の商品提案をリアルタイムに生成します。提案はリレーションシップマネージャーやデジタルバンキングのチャネルに直接届けられ、顧客とのやり取りの中で適切な提案を見つけられるよう支援します。
独立した分析ツールとしてではなく、営業やアドバイザリーチームの業務フローに直接統合されている点が重要です。担当者は顧客と接する場面でAIの知見を活用し、より的確な対話や商品提案を行えます。
データに基づく知見を日常のやり取りに組み込むことで、BBVAメキシコは銀行商品・サービスのコンバージョン率を大幅に改善しました。この事例は、AIが分析環境にとどまらず、現場の意思決定に組み込まれると測定可能な価値を生むことを示しています。
信頼のギャップを埋める
活用の前提となるのは信頼です。銀行の専門職は融資承認、投資ポートフォリオ、金融リスク管理など重要な判断を担うため、業務を支えるシステムを信頼できなければなりません。
仕組みが分からない「ブラックボックス」のAIモデルは、推奨の根拠を理解できない従業員にためらいを生じさせます。金融機関は透明性と説明可能性を重視したシステムを設計する必要があります。データ入力が出力にどう影響するかを理解できれば、実際の意思決定でAIの知見を活用しやすくなります。
AIツールが既存の業務を妨げず、補完することも重要です。使い慣れた業務画面に自然に統合されたシステムほど、現場で継続的に利用されます。
AI活用ギャップを可視化
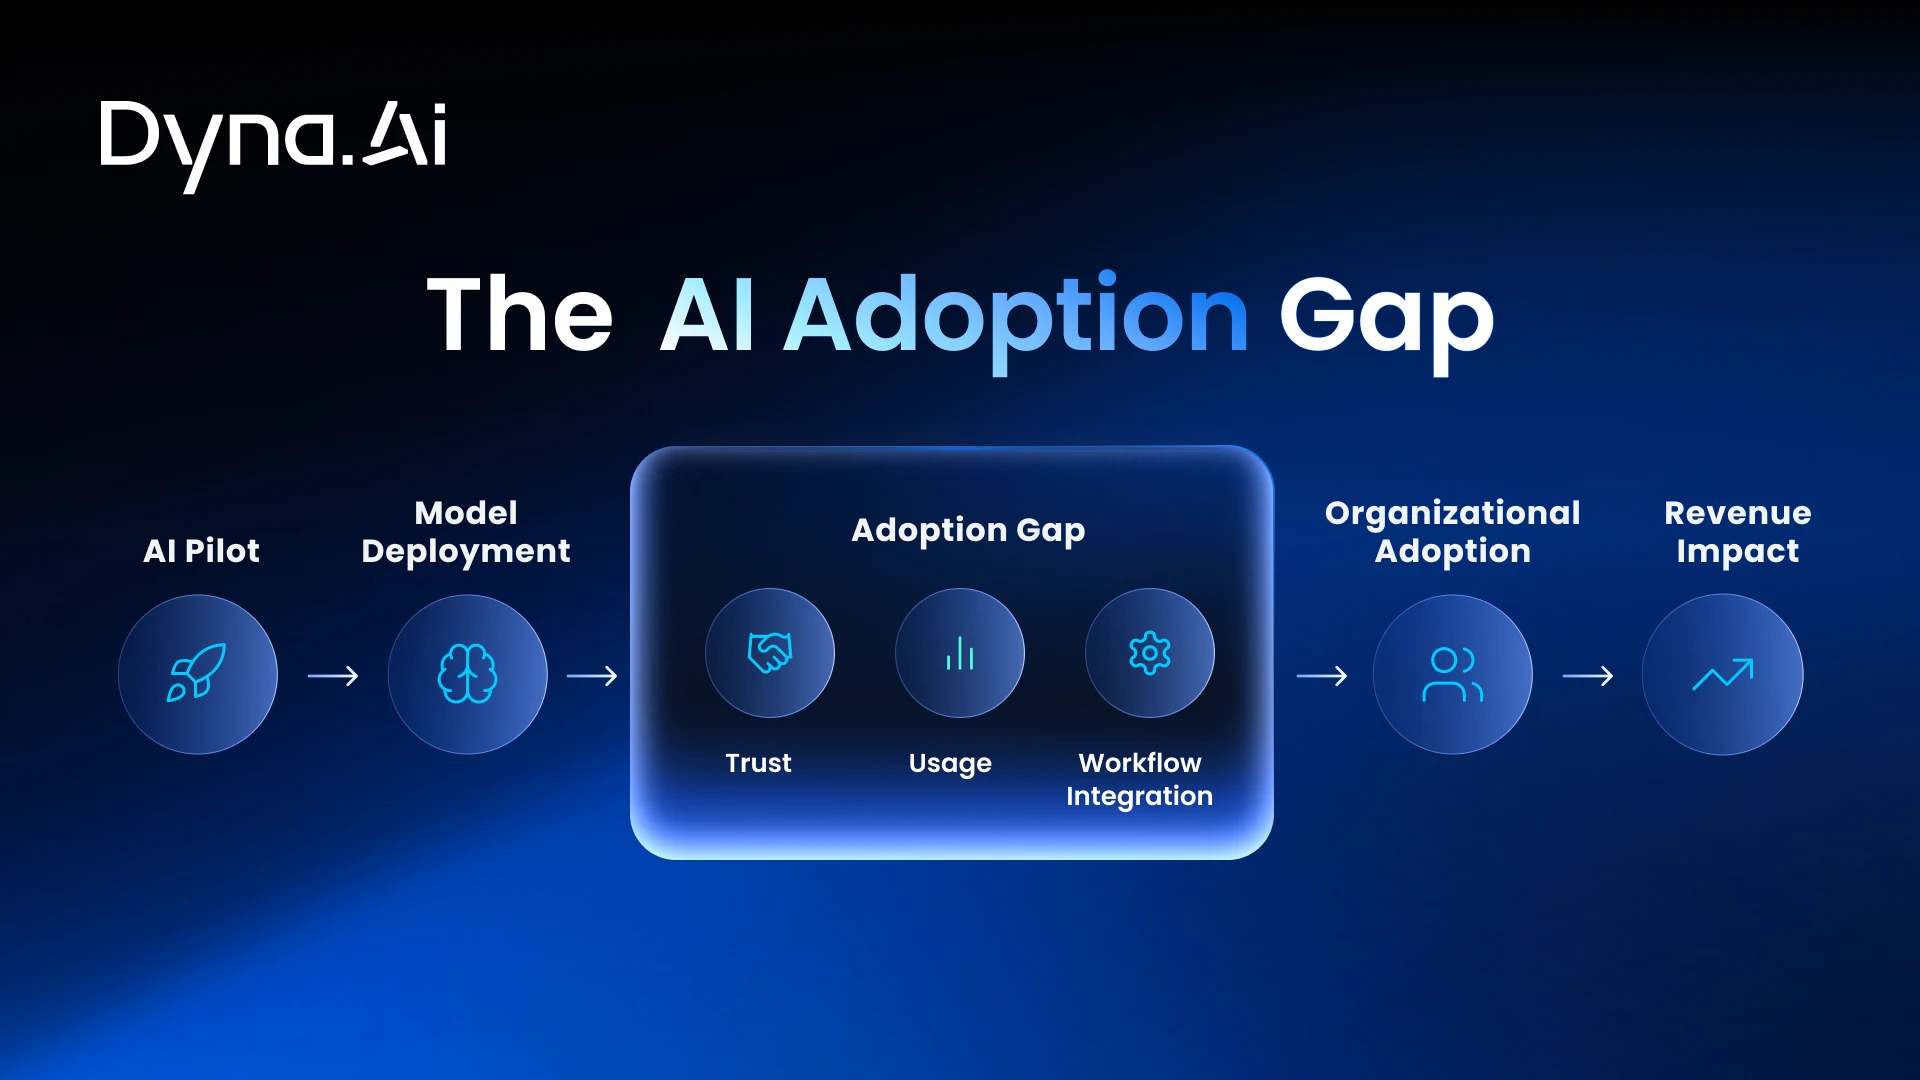
この図は、AIシステムの技術的な導入と、業務で十分に活用される状態の間に生じるギャップを示しています。機械学習モデルは比較的早く開発・導入できますが、組織の信頼と業務統合には時間がかかります。このギャップを埋めることが、測定可能な事業インパクトを生むうえで欠かせません。技術開発だけに注力すれば、能力が活用されないまま残るおそれがあります。革新と並行して定着を重視する組織ほど、AIの商業的な可能性を実現しやすくなります。
AIツールから収益を生む仕組みへ
AIを収益につなげる銀行には共通点があります。モデルを実験的なツールとして扱うのではなく、顧客エンゲージメント、融資判断、投資戦略に影響する業務プロセスへAIの知見を直接組み込みます。
導入の成功が積み重なると、新たな部門や業務機能へAIを展開する力も高まります。一つの分析モデルから始まり、組織全体の意思決定を支えるデータ駆動型システムのネットワークへと発展します。AIは単なる技術進歩を越え、競争優位の中核となります。
調査資料の全文を見る
金融機関が試験導入を越え、測定可能な事業成果をもたらすAI能力を構築する方法は、ホワイトペーパー「From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue」で紹介しています。
ホワイトペーパーをダウンロードして詳しい情報をご覧ください。