La inteligencia artificial se ha convertido en un pilar central de las estrategias de transformación digital de la banca mundial. Desde la evaluación crediticia y la detección del fraude hasta la atención al cliente y el asesoramiento de inversión, las entidades financieras invierten mucho en modelos de aprendizaje automático y plataformas de datos para mejorar la toma de decisiones.
Sin embargo, pese a estas inversiones, muchas iniciativas de inteligencia artificial tienen dificultades para generar resultados empresariales medibles.
El reto rara vez reside en la tecnología. Los sistemas actuales pueden analizar grandes conjuntos de datos, identificar patrones y producir predicciones muy precisas. La dificultad está en convertir esos conocimientos en decisiones operativas que generen un impacto financiero real.
En muchas organizaciones, los modelos llegan a producción, pero los equipos a los que debían ayudar apenas los utilizan. Así surge un problema frecuente y poco atendido: los sistemas pueden tener éxito técnico y, aun así, no producir resultados comerciales.
Para que los bancos conviertan sus inversiones en inteligencia artificial en ingresos medibles, es esencial comprender la brecha entre la implementación de los modelos y su adopción en el trabajo cotidiano.
El informe técnico From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue analiza cómo las entidades financieras dejan atrás la experimentación e incorporan la inteligencia artificial en toda la organización.
Descarga este informe técnico para obtener información exclusiva.
La brecha entre implementación y adopción
Muchas iniciativas siguen un recorrido similar. Un equipo de ciencia de datos desarrolla un modelo para mejorar decisiones sobre préstamos, prevención del fraude o atención al cliente. El sistema funciona bien en las pruebas y finalmente se pone en producción.
En ese momento, el proyecto suele considerarse un éxito. Sin embargo, la implementación técnica no significa necesariamente que el sistema esté influyendo en los resultados del negocio.
Los equipos de primera línea, como analistas de crédito, gestores de relaciones y representantes de atención al cliente, deben integrar estos conocimientos en su trabajo diario. Sin esa integración, la inteligencia artificial sigue siendo una herramienta analítica y no un motor de decisión.
La desconexión entre la implementación del modelo y su uso operativo es una de las principales barreras para obtener valor medible de estas iniciativas.
Por qué la adopción importa más que la precisión del modelo
El desarrollo de inteligencia artificial suele priorizar indicadores técnicos como la precisión de las predicciones, la precisión del modelo o la eficiencia del procesamiento. Aunque son importantes, estos indicadores no determinan si la inteligencia artificial aporta valor empresarial.
El impacto en los ingresos depende de que sus recomendaciones influyan en las decisiones sobre las interacciones con clientes, la aprobación de préstamos y las estrategias de inversión. Por ejemplo, un modelo de riesgo puede mejorar las predicciones; un motor de recomendaciones puede detectar oportunidades de venta cruzada; y un sistema antifraude puede identificar antes las transacciones sospechosas. Si los equipos de primera línea no utilizan estas herramientas, su potencial no se materializa.
El éxito requiere innovación tecnológica y adopción organizativa. Los sistemas deben inspirar confianza, ser comprensibles e integrarse en los flujos de trabajo cotidianos. Cuando la inteligencia artificial forma parte de las operaciones, deja de limitarse al análisis y empieza a influir en las actividades que generan ingresos.
Caso práctico: la plataforma Next Best Action de BBVA México
BBVA México ofrece un ejemplo práctico con su plataforma Next Best Action. Sus modelos analizan datos de clientes y generan recomendaciones de productos personalizadas en tiempo real. Estas recomendaciones llegan directamente a los gestores de relaciones y a los canales de banca digital, para que los equipos puedan identificar ofertas pertinentes durante sus interacciones con los clientes.
En lugar de funcionar como una herramienta analítica independiente, la plataforma se integra en los flujos de trabajo de los equipos comerciales y de asesoramiento. Los gestores pueden aplicar las recomendaciones de inteligencia artificial durante sus conversaciones y ofrecer propuestas más pertinentes.
Al incorporar conocimientos basados en datos a las interacciones cotidianas, BBVA México ha mejorado significativamente las tasas de conversión de productos y servicios bancarios. El caso muestra que la inteligencia artificial genera valor medible cuando se integra en las decisiones de primera línea y no permanece aislada en entornos analíticos.
Cerrar la brecha de confianza
La adopción depende, en última instancia, de la confianza. Los profesionales bancarios toman decisiones de gran impacto sobre créditos, carteras de inversión y gestión del riesgo financiero, por lo que deben confiar en los sistemas que respaldan su trabajo.
Los modelos opacos, concebidos como «cajas negras», pueden generar dudas entre empleados que no entienden cómo se producen las recomendaciones. Las entidades deben diseñar sistemas transparentes y explicables. Cuando los usuarios comprenden cómo influyen los datos de entrada en los resultados, es más probable que apliquen esas recomendaciones en situaciones reales.
También es importante que las herramientas complementen los flujos de trabajo existentes en lugar de interrumpirlos. Los sistemas que se integran con naturalidad en las interfaces habituales tienen más probabilidades de ser adoptados de forma constante.
Visualizar la brecha de adopción
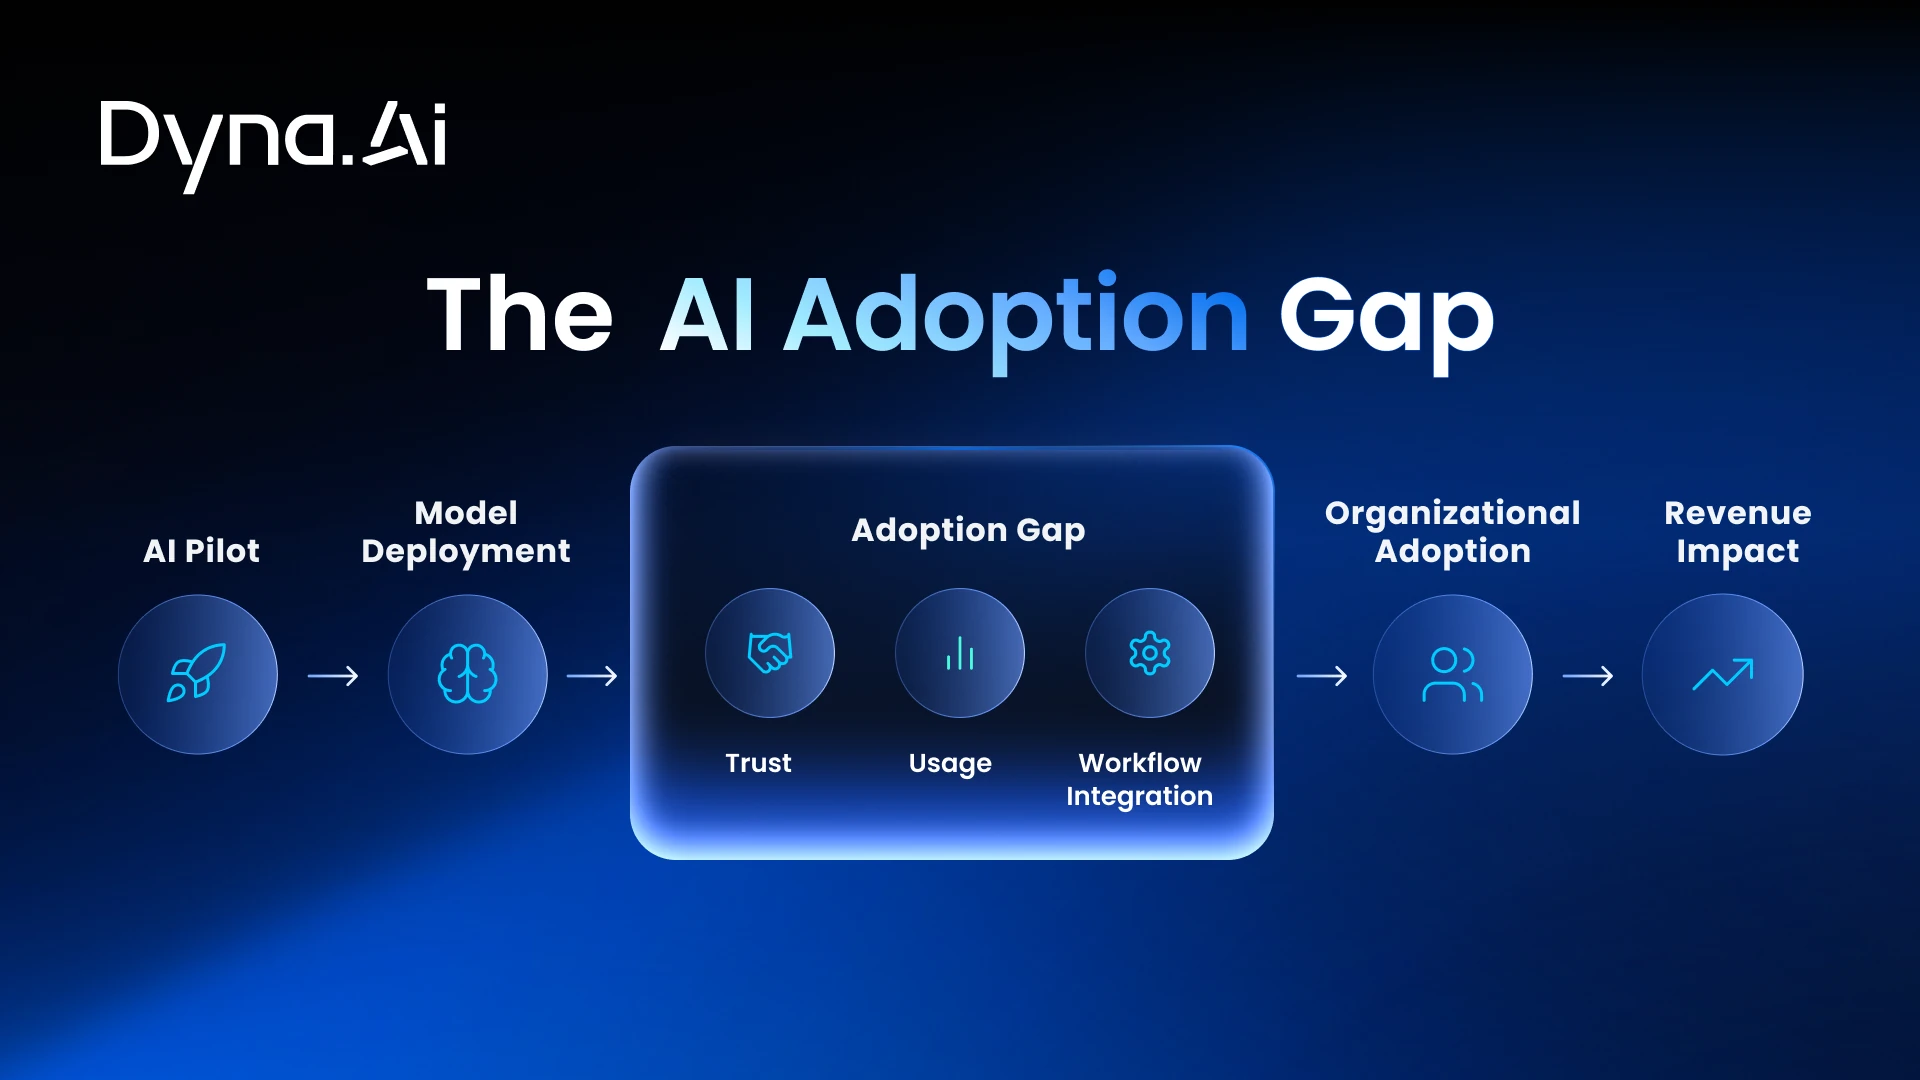
Esta imagen muestra la distancia que puede surgir entre la implementación técnica de los sistemas de inteligencia artificial y su adopción operativa. Los modelos de aprendizaje automático pueden desarrollarse e implementarse con relativa rapidez, mientras que la confianza de la organización y la integración en los flujos de trabajo requieren más tiempo. Cerrar esta brecha es esencial para generar un impacto empresarial medible. Las entidades que solo se centran en el desarrollo técnico corren el riesgo de infrautilizar sus capacidades; las que priorizan la adopción junto con la innovación tienen más probabilidades de obtener su potencial comercial.
De las herramientas de inteligencia artificial a motores de ingresos
Los bancos que convierten la inteligencia artificial en ingresos siguen un enfoque común: integran sus conocimientos directamente en los procesos que influyen en la relación con los clientes, las decisiones de crédito y las estrategias de inversión, en lugar de tratar los modelos como herramientas experimentales.
Con el tiempo, cada implementación exitosa fortalece la capacidad de desplegar nuevas soluciones en otras funciones y unidades de negocio. Lo que comienza como un modelo analítico puede evolucionar hasta convertirse en una red de sistemas basados en datos que respalda la toma de decisiones en toda la organización. Así, la inteligencia artificial pasa de ser un avance tecnológico a convertirse en una fuente central de ventaja competitiva.
Consulta la investigación completa
El informe técnico From Pilots to Production: How Banks Turn Artificial Intelligence into Revenue explica cómo las entidades financieras superan los proyectos piloto y desarrollan capacidades escalables de inteligencia artificial que generan resultados empresariales medibles.
Descarga este informe técnico para obtener información exclusiva.